Compreendendo o Impacto da Sazonalidade na Carreira
A volatilidade financeira é uma das realidades mais desafiadoras para profissionais autônomos, liberais, prestadores de serviços e empreendedores. Diferente do modelo tradicional baseado em salários fixos mensais, a renda variável oscila conforme demandas de mercado, ciclos econômicos, épocas do ano e flutuações na base de clientes. No entanto, o erro mais comum é tratar essa oscilação como um imprevisto inevitável, quando na verdade ela deve ser tratada como uma variável previsível dentro do planejamento de carreira.
Quando o profissional não se prepara para os meses de baixa receita, o estresse financeiro compromete diretamente a qualidade do trabalho entregue, a capacidade de negociação e a visão de longo prazo. A energia mental gasta para pagar contas básicas em períodos de vacas magras impede que o indivíduo foque no desenvolvimento de novas competências, na prospecção estratégica e na inovação de seus serviços. Portanto, dominar a gestão da sazonalidade não é apenas uma questão contábil, mas um pilar essencial para a sustentabilidade profissional.
Este conteúdo possui caráter estritamente educativo. Para decisões financeiras complexas ou reestruturações fiscais sensíveis, recomenda-se consultar contadores, planejadores financeiros ou profissionais habilitados.
O Mapeamento Histórico de Receitas e Despesas
O primeiro passo para neutralizar os efeitos negativos da sazonalidade é o diagnóstico detalhado do comportamento financeiro passado. Se você já atua na área há pelo menos um ano, possui um histórico valioso em mãos. Analise mês a mês quanto entrou e quanto saiu do seu caixa profissional e pessoal, identificando padrões recorrentes. Existem meses de pico previsíveis? Há períodos de forte retração causados por férias coletivas do mercado, feriados prolongados ou sazonalidade climática?
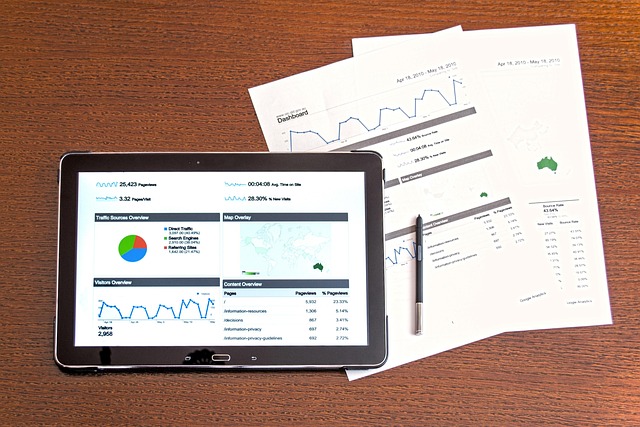
Com esse mapeamento, calcule a sua média real de faturamento anual e, mais importante, identifique o seu pior mês histórico. O seu planejamento de sobrevivência e fluxo de caixa deve ser desenhado com base nesse cenário adverso, e não nas expectativas otimistas dos meses de pico. Conhecer a amplitude da oscilação permite dimensionar com exatidão o fôlego financeiro necessário para atravessar os períodos de baixa sem recorrer ao endividamento predatório ou a empréstimos com juros elevados.
A Estruturação do Fundo de Estabilização Profissional
Diferente da reserva de emergência pessoal tradicional — que visa cobrir imprevistos drásticos como desemprego total ou problemas de saúde —, o profissional autônomo precisa de um fundo de estabilização profissional. Trata-se de um montante segregado cuja finalidade exclusiva é alisar a curva de receita, complementando os meses em que o faturamento fica abaixo da média necessária.
Para dimensionar esse fundo, a recomendação padrão de mercado para profissionais com alta volatilidade é acumular o equivalente a pelo menos seis meses de custos operacionais e pessoais fixos. Nos meses em que o faturamento superar a média, o excedente não deve ser integralmente consumido pelo estilo de vida; pelo contrário, ele deve ser direcionado para alimentar esse fundo. Nos meses de baixa, você retira desse montante apenas o valor necessário para atingir o seu teto de subsistência previamente planejado.
O Princípio do Pró-Labore Fixo para Autônomos
Um dos maiores gatilhos para o descontrole financeiro em carreiras de renda variável é a confusão entre o caixa da empresa e o orçamento pessoal. Quando o profissional ganha muito em um mês e gasta tudo imediatamente, ele cria um padrão de consumo inflado que se torna insustentável quando a receita cai.
A solução para esse dilema é a adoção rigorosa de um pró-labore fixo. Defina um valor mensal razoável e realista para a sua retirada pessoal, baseado na média histórica dos seus piores meses, e transfira apenas essa quantia da sua conta profissional para a sua conta pessoal todos os meses, religiosamente. Se o mês for excelente e sobrar dinheiro na conta jurídica, esse saldo excedente fica retido para compor o capital de giro e o fundo de estabilização, blindando seu padrão de vida contra as oscilações do mercado.
Diversificação de Fontes de Receita e Portfólio
A dependência de poucos clientes ou de um único formato de prestação de serviço amplifica drasticamente os riscos da sazonalidade. Se um grande contrato é encerrado ou se o setor específico do seu cliente passa por uma crise, sua renda despenca instantaneamente. Por isso, o planejamento de carreira moderno exige a diversificação inteligente do portfólio de receitas.
Considere estruturar diferentes linhas de serviços ou produtos dentro da sua área de expertise. Você pode combinar contratos de consultoria recorrente (que geram previsibilidade mensal), projetos por escopo fechado (que trazem picos de receita) e até a criação de produtos digitais ou mentorias em grupo que não dependam exclusivamente das suas horas presenciais. Ao descentralizar as fontes de ganho, a baixa em um canal pode ser compensada pelo crescimento ou estabilidade em outro.
Erros Comuns na Gestão de Ganhos Irregulares
Identificar armadilhas comportamentais e financeiras é fundamental para proteger sua trajetória profissional contra desvios de rota perigosos. Abaixo estão os erros mais frequentes cometidos por profissionais com renda variável:
- Inflar o estilo de vida no primeiro mês bom: Gastar ganhos sazonais extraordinários com bens de consumo supérfluos ou comprometer-se com novas despesas fixas de longo prazo.
- Misturar finanças pessoais e profissionais: Utilizar o caixa do negócio para pagar despesas particulares impulsivas, dificultando a leitura real da saúde financeira.
- Negligenciar os impostos sobre o faturamento bruto: Esquecer que os tributos incidem sobre a receita e gastar o dinheiro que deveria ser reservado para as obrigações fiscais periódicas.
- Não recalcular a precificação: Cobrar valores baixos que não embutem uma margem de segurança para cobrir os períodos ociosos ou de baixa demanda inevitáveis.
- Falta de reserva fiscal e de giro: Operar no limite, sem qualquer retenção de capital para suportar atrasos de repasses ou quedas repentinas de contratos.
Checklist para Implementar a Gestão de Sazonalidade
Para colocar em prática os conceitos discutidos e estruturar sua carreira com mais segurança contra a volatilidade, siga o checklist prático abaixo:
- Mapeie o histórico de entradas e saídas dos últimos doze meses para identificar padrões de baixa.
- Calcule seu custo de vida mensal essencial e defina um valor fixo de pró-labore.
- Abra contas bancárias separadas para pessoa física e pessoa jurídica, evitando qualquer mistura.
- Estabeleça uma meta de acumulação para o fundo de estabilização profissional (mínimo de seis meses de custos).
- Revise seu portfólio de serviços e crie pelo menos uma nova vertente de receita recorrente ou complementar.
- Separe a porcentagem destinada aos impostos no exato momento em que cada pagamento de cliente for recebido.
- Reavalie sua estratégia de preços trimestralmente, garantindo que a margem cubra períodos de ociosidade.
Considerações Finais e Próximos Passos
Gerenciar a sazonalidade e os ganhos variáveis exige disciplina, maturidade comportamental e um planejamento de carreira estruturado com visão de longo prazo. Embora a instabilidade inicial possa gerar insegurança, encará-la como um processo gerenciavel transforma o profissional em um gestor muito mais estratégico do seu próprio negócio. Ao blindar suas finanças contra as oscilações do mercado, você ganha a autonomia necessária para focar no que realmente importa: a excelência técnica, o relacionamento com os clientes e a expansão sustentável da sua atuação profissional.